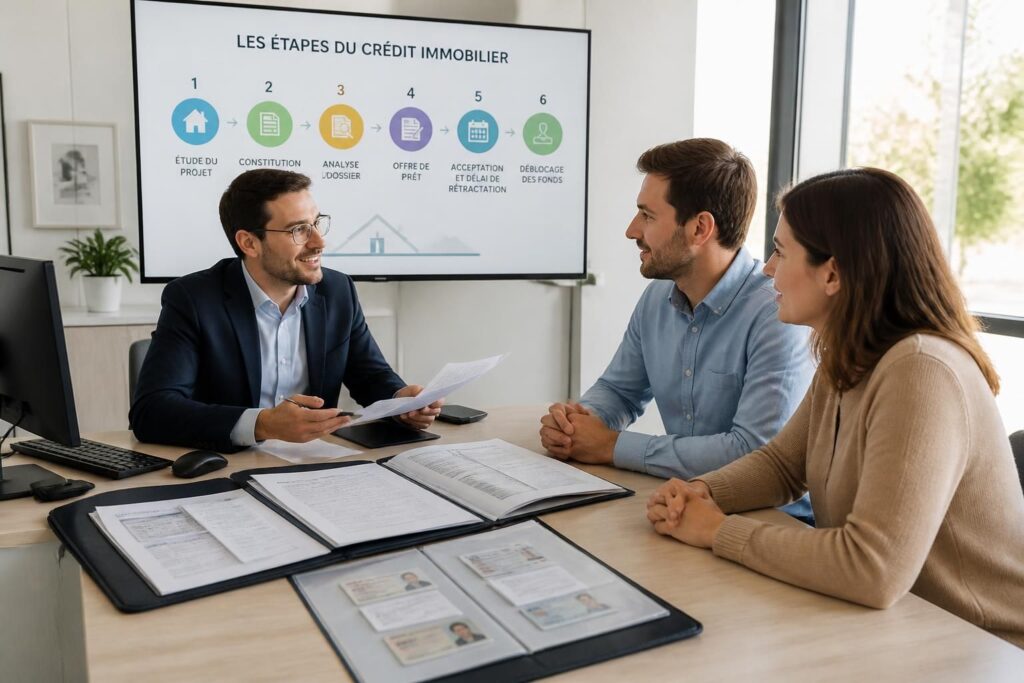
Accéder à la propriété passe souvent par la constitution d’un dossier solide pour une demande de crédit immobilier. Cette démarche repose sur une série d’étapes clés, du calcul de votre capacité d’emprunt à la réception de l’offre de prêt, en passant par la collecte minutieuse des pièces justificatives. Chaque document présenté à la banque joue un rôle crucial dans l’évaluation de votre profil financier et la validation de votre projet immobilier. Une préparation rigoureuse et une présentation claire peuvent grandement faciliter l’obtention de conditions avantageuses, tout en évitant les pièges liés à un dossier incomplet ou mal structuré.
L’article en bref
Comprendre les étapes du crédit immobilier et les documents essentiels optimise vos chances de financement sécurisé.
- Capitaliser sur un profil financier solide : assurer des revenus stables et un apport personnel suffisant
- Préparer un dossier complet et bien organisé : pièces justificatives classiques et documents liés au projet
- Comparer les offres et négocier : taux d’intérêt, assurance emprunteur et garanties
- Respecter les délais légaux : réflexion de 10 jours sur l’offre de prêt avant signature
Maîtriser ces étapes accroît la confiance des banques et maximise les chances de concrétiser votre projet immobilier.
Déterminer sa capacité d’emprunt avant la demande de prêt immobilier
La première étape pour financer un bien immobilier est d’évaluer précisément votre capacité d’emprunt. Cette estimation dépend principalement de vos revenus, du montant de vos charges mensuelles ainsi que de l’apport personnel que vous pouvez mobiliser. Cette phase conditionne directement la valeur maximale du bien que vous pouvez viser et facilite la négociation avec les vendeurs.
Pour anticiper ces paramètres, il est conseillé de réaliser une simulation de prêt en ligne, un outil utile qui permet d’obtenir une idée claire et réaliste des montants envisageables. Ce document donne aussi une première garantie auprès des vendeurs et notaires, souvent par une attestation de financement préliminaire.
Il est judicieux d’attendre un poste stable, comme un CDI, et la fin de toute période d’essai, avant de solliciter un crédit immobilier. Stabiliser ses revenus présente un véritable atout auprès des banques, qui analysent attentivement la solidité financière des emprunteurs.
Rechercher et comparer les meilleures offres de prêt immobilier
La diversité des offres bancaires impose de comparer plusieurs propositions avant de s’engager. Le taux d’intérêt, fixé ou variable, est un élément déterminant car il conditionne l’ensemble des mensualités ainsi que le coût total de l’emprunt. Mais d’autres frais, tels que les frais de dossier, les conditions de remboursement anticipé, ou encore le prix de l’assurance emprunteur, influencent également le budget.
Les garanties exigées par les établissements prêteurs, comme une hypothèque ou une caution, modifient aussi la portée financière du crédit. L’objectif est de trouver le TAEG (taux annuel effectif global) le plus attractif, qui intègre l’ensemble des coûts.
Pour optimiser cette étape, l’accompagnement d’un courtier indépendant reste une option très appréciée, car il peut dégager des conditions compétitives et complète l’analyse grâce à sa connaissance précise du marché et des pratiques bancaires actuelles.
Constituer un dossier complet et clair : pièces justificatives indispensables
Le dossier de demande de prêt immobilier est la clef pour convaincre la banque de votre sérieux et solvabilité. Il doit contenir des documents regroupés en trois catégories principales :
- Situation personnelle : une pièce d’identité valide, un justificatif de domicile récent, ainsi qu’un document attestant de la situation familiale (livret de famille, certificat de PACS, etc.)
- Ressources et charges : les trois derniers bulletins de salaire ou bilans pour les indépendants, deux derniers avis d’imposition, trois derniers relevés bancaires, justificatifs des crédits en cours, et preuves de l’apport personnel
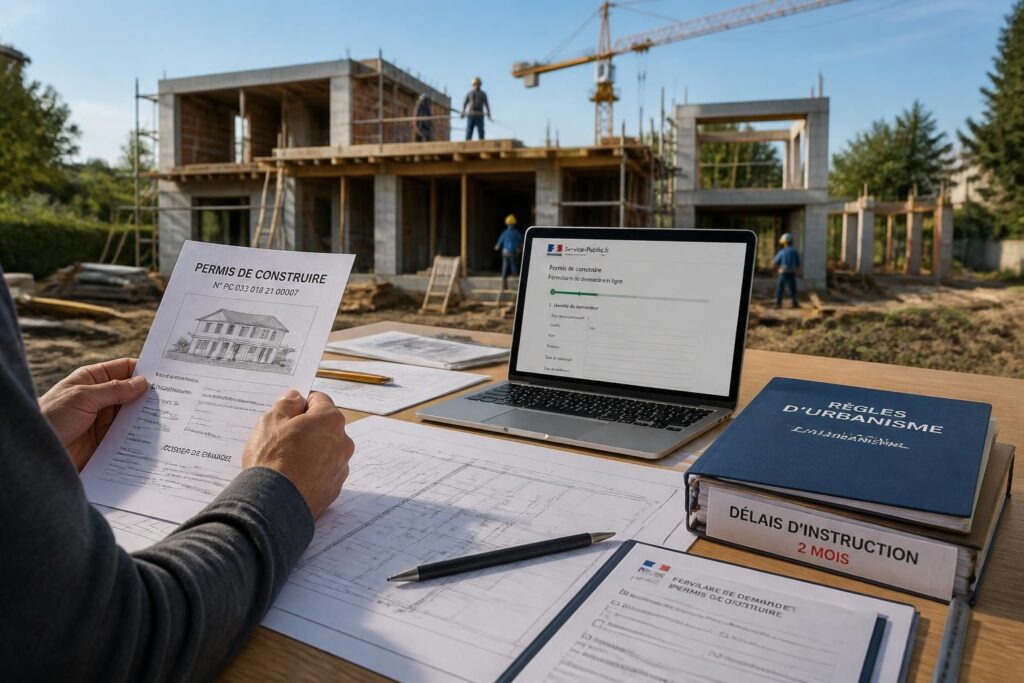
- Projet immobilier : le compromis ou la promesse de vente pour un bien existant, le contrat de réservation pour une acquisition en VEFA, ou le permis de construire accompagné d’un devis des travaux pour une construction nouvelle
Chaque document apporte une garantie à la banque et montre que le projet est réfléchi. Omettre une pièce ou présenter un dossier désordonné peut retarder ou compromettre l’acceptation du prêt.
L’importance de ces justificatifs se comprend bien dans le cadre d’une préparation adaptée, afin d’éviter que le moindre oubli alourdisse les démarches.
Par exemple, pour acheter un terrain, un compromis bien rédigé doit figurer dans le dossier, traduisant la rigueur mise dans la constitution du dossier.
L’accord de principe et l’offre de prêt : étapes décisives avant la finalisation
Lorsque votre dossier est jugé complet et satisfaisant, la banque délivre un accord de principe. Ce document préliminaire confirme la validité de votre projet sous réserve d’une analyse approfondie. Il sert à conforter le vendeur et à avancer dans la vente avec sérénité.
La prochaine étape est la remise d’une offre de prêt formelle, qui précise le montant emprunté, le taux d’intérêt, la durée du prêt, les modalités de remboursement, ainsi que les garanties et le coût de l’assurance. Une fois reçue, cette offre doit être examinée avec soin, suivi d’un délai légal obligatoire de 10 jours de réflexion avant de la signer.
Ce respect minutieux des formalités protège l’emprunteur et évite les engagements précipités. La signature déclenche le déblocage des fonds, qui s’effectue directement auprès du notaire pour sécuriser la transaction.
Le déblocage des fonds et spécificités liées à la VEFA
Pour un achat immobilier classique, la banque transfère le montant du prêt au notaire qui le conserve sur un compte séquestre, disponible le jour de la signature de l’acte authentique. Ce mécanisme sécurise la transaction et s’assure du bon déroulement administratif.
Dans le cas d’un achat en VEFA (Vente en l’État Futur d’Achèvement), le financement est versé par étapes, en fonction de l’avancement des travaux. Chaque appel de fonds déclenche un déblocage partiel et un calcul d’intérêts intercalaires jusqu’à la livraison finale. Ce dispositif implique une gestion rigoureuse, tant pour la banque que pour l’emprunteur.
Anticiper ces spécificités facilite la communication avec les banques et garantit le respect des échéances tout au long de la construction.
Conseils pour renforcer votre dossier de prêt immobilier
Pour maximiser vos chances d’obtention du crédit, soignez particulièrement votre profil :
- Favoriser des revenus stables et réguliers avec un contrat à durée indéterminée
- Limiter vos engagements financiers en remboursant les crédits en cours
- Constituer un apport personnel conséquent pour rassurer la banque
- Gérer strictement vos comptes bancaires pour éviter incidents et découverts
- Présenter un dossier soigneux et complet autour d’une lettre de motivation explicative
Cette vigilance montre votre sérieux et votre capacité à gérer un engagement financier sur le long terme.
Tableau résumé des 6 grandes étapes du crédit immobilier
| Étape | Objectif | Documents clés |
|---|---|---|
| Capacité d’emprunt | Déterminer budget et mensualités adaptées | Relevés bancaires, bulletins de salaire, avis d’imposition |
| Comparaison des offres | Choisir la meilleure proposition bancaire | Simulations, conditions de prêt |
| Constitution du dossier | Fournir un dossier complet et convaincant | Avis d’imposition, relevés de compte, compromis ou réservation |
| Accord de principe | Validation préliminaire de la demande | Dossier complet |
| Offre de prêt | Signature et acceptation officielle | Offre de prêt formelle |
| Déblocage des fonds | Finaliser la transaction avec le notaire | Acte authentique, virement bancaire |
Les principaux documents à fournir pour une demande de crédit immobilier
- Justificatif d’identité en cours de validité (carte d’identité ou passeport)
- Justificatif de domicile récent (quittance de loyer, facture d’électricité)
- Trois derniers bulletins de salaire ou bilans pour indépendants
- Deux derniers avis d’imposition
- Trois derniers relevés bancaires
- Documents liés au projet immobilier : compromis de vente, contrat de construction ou réservation en VEFA
- Justificatifs d’apport personnel (relevés d’épargne)
Une collection parfaite de ces documents est une base solide pour la réussite de toute demande.
Zoom sur le financement de construction et le contrat de construction CCMI pour mieux comprendre l’étendue des pièces à fournir dans certains projets.
Quels sont les critères essentiels pour que ma demande de prêt soit acceptée ?
Les banques privilégient un profil avec un revenu stable, un taux d’endettement inférieur à 33 %, un apport personnel conséquent et une gestion saine des comptes bancaires. La qualité du projet immobilier et la complétude du dossier jouent aussi un rôle fondamental.
Que faire si ma demande de crédit est refusée ?
En cas de refus, il est conseillé de revoir son profil financier, réduire ses charges, augmenter son apport personnel ou solliciter un autre établissement. Un courtier peut aussi aider à adapter la demande et trouver des solutions alternatives.
Combien de temps dure la procédure d’obtention d’un prêt immobilier ?
La durée moyenne est de 45 à 60 jours entre la signature du compromis et l’obtention du prêt. Elle peut varier selon la réactivité des banques, des notaires et la complétude du dossier.
Peut-on renégocier la durée ou les conditions du prêt après signature ?
Oui, par un rachat de crédit ou une renégociation bancaire, mais cela peut entraîner des frais supplémentaires, notamment sur l’assurance emprunteur.
Comment se déroule le déblocage des fonds pour une VEFA ?
Les fonds sont débloqués par tranches en fonction de l’avancement des travaux, après chaque appel de fonds validé par le notaire et le promoteur. Pendant cette période, des intérêts intercalaires sont calculés avant le début du remboursement du capital.
Je suis Julie Mercier, redactrice passionnee par la maison, l’immobilier et la renovation. J’ecris des guides pratiques pour aider chacun a reussir son projet : faire construire, acheter, financer, renover et amenager. Mon truc : rendre simple ce qui parait complique, du terrain aux finitions.