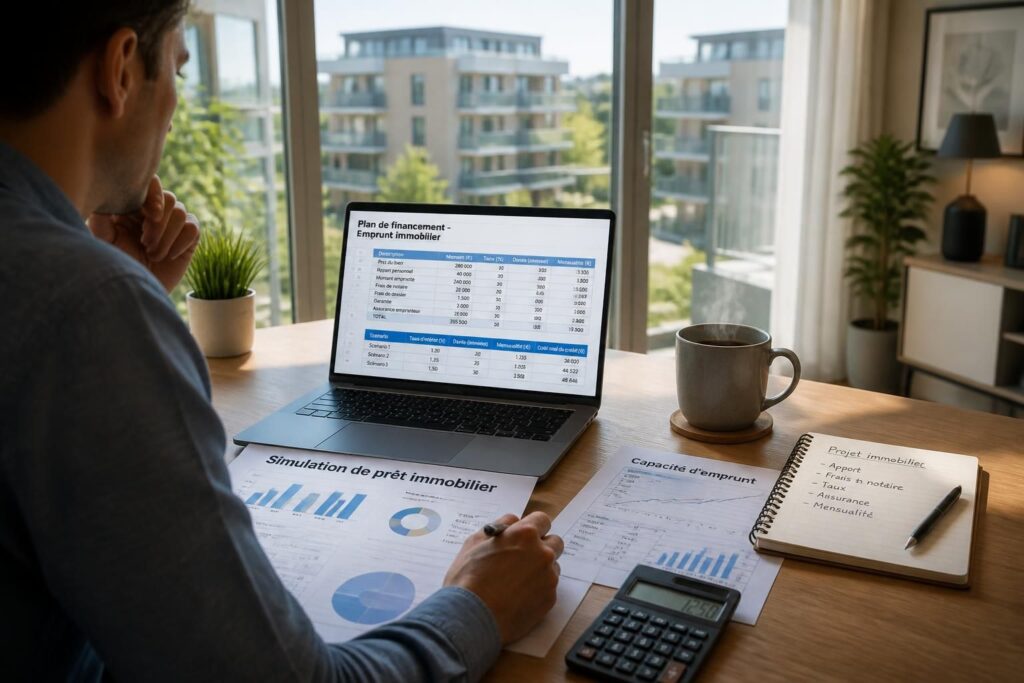
Avant de se lancer dans un projet immobilier, il est essentiel de connaître avec précision sa capacité d’emprunt. Ce calcul repose sur plusieurs critères financiers et permet d’évaluer le montant maximal qu’une banque est prête à prêter en fonction des revenus, des charges, du taux d’intérêt et de la durée de remboursement souhaitée. Bien anticiper cette étape évite les déconvenues et permet de bâtir un budget réaliste pour un achat ou une construction sereine.
L’article en bref
Comprendre et calculer sa capacité d’emprunt est la clé pour un projet immobilier équilibré et réussi.
- Évaluer précisément son budget immobilier : déterminer une capacité d’emprunt fiable et adaptée
- Prendre en compte le taux d’intérêt global : inclure les assurances et frais annexes pour un calcul juste
- Anticiper la mensualité adaptée à ses revenus : respecter le taux d’endettement maximal conseillé
- Simuler différents scénarios : jouer sur la durée ou l’apport pour comparer offres bancaires
Maîtriser ces éléments facilite la négociation et sécurise le financement du projet.
Les critères fondamentaux pour calculer sa capacité d’emprunt immobilier en 2026
Le calcul de la capacité d’emprunt repose principalement sur la comparaison entre vos revenus nets et vos charges fixes. En règle générale, les banques recommandent que l’endettement ne dépasse pas 35 % des revenus mensuels nets du foyer. Ce seuil permet de garantir que le remboursement des mensualités liées au prêt immobilier soit soutenable sur la durée, généralement comprise entre 15 et 25 ans, parfois jusqu’à 30 ans selon la situation personnelle et le projet.
Outre le montant des mensualités, le taux d’intérêt à prendre en compte doit être le taux « tout compris », couvrant les intérêts du prêt, l’assurance emprunteur et les éventuels frais annexes. Cette approche évite les surprises et offre une vision claire du coût total du financement. Par ailleurs, l’apport personnel constitue un levier important : plus il est conséquent, plus la banque sera encline à accorder un prêt avantageux, diminuant d’autant le taux ou la durée.
Les étapes clés pour estimer sa capacité de remboursement
Avant de solliciter un financement, il est impératif de connaître précisément quel montant il sera possible de rembourser chaque mois sans mettre en péril le budget familial. Pour ce faire, il convient d’analyser tous ses revenus nets mensuels et leurs variations possibles, ainsi que d’identifier toutes les charges fixes incluant loyers, crédits en cours, charges de famille, etc.
La démarche s’appuie ensuite sur une simulation de prêt, qui permet soit de calculer la mensualité pour un montant emprunté fixé, soit d’inverser la logique en déterminant le montant qu’il est raisonnable d’emprunter en fonction d’une mensualité maximale acceptée.
Les outils pour effectuer une simulation de prêt immobilier fiable
De nombreux calculateurs en ligne permettent de réaliser ces simulations rapidement, intégrant taux d’intérêt, assurances obligatoires et durée de remboursement. L’objectif est d’obtenir un aperçu complet de :
- La mensualité estimée selon le capital et la durée
- La capacité d’emprunt maximale en fonction des revenus et charges
- Le coût total du crédit incluant les intérêts et assurances
- Les conséquences de la variation du taux d’intérêt ou de la durée d’emprunt
Un exemple concret : choisir d’allonger la durée de remboursement réduit les mensualités mais augmente le coût global du prêt immobilier. À l’inverse, un emprunt à court terme implique des mensualités plus lourdes mais un coût total moindre.
Tableau récapitulatif : influence des paramètres clés sur la capacité d’emprunt
| Paramètre | Effet sur la capacité d’emprunt | Conséquence financière |
|---|---|---|
| Revenu net mensuel | + revenu = + capacité d’emprunt | Mensualités plus élevées possibles |
| Taux d’intérêt global | + taux = – capacité d’emprunt | Coût total du crédit augmente |
| Durée du prêt | + durée = + capacité d’emprunt | Mensualités plus faibles, coût total supérieur |
| Apport personnel | + apport = + facilité d’obtention | Meilleures conditions possibles |
Les précautions essentielles et conseils pour un projet immobilier sécurisé
Face à la multiplication des offres bancaires, il est recommandé de faire jouer la concurrence et de comparer minutieusement les propositions de crédit. Mieux vaut privilégier un emprunt adapté à sa situation réelle plutôt qu’un crédit trop ambitieux qui pourrait mettre en danger les finances personnelles.
La vigilance est aussi de mise pour éviter les fraudes : ne transmettez jamais vos documents ni vos coordonnées bancaires à des interlocuteurs douteux. Les vrais conseillers bancaires ou courtier dits de confiance s’adressent toujours par des adresses officielles et ne demandent jamais des versements anticipés de fonds autres que les honoraires légitimes.
Pour approfondir cette étape clé, il est utile de consulter des ressources spécialisées ou des simulateurs fiables accessibles, comme ceux recommandés sur le site Maisons i Melun, qui offrent des outils complets et sécurisés pour estimer précisément ses capacités financières.
Liste pratique pour bien préparer sa simulation de prêt immobilier
- Recueillir tous les documents relatifs aux revenus et charges fixes
- Évaluer son apport personnel disponible sans impact sur la trésorerie quotidienne
- Comparer plusieurs offres bancaires en tenant compte de tous les frais annexes
- Utiliser un simulateur de capacité d’emprunt intégrant le taux global
- Prévoir une marge de sécurité pour imprévus ou évolutions de situation
Comment le taux d’intérêt influence-t-il la capacité d’emprunt ?
Un taux d’intérêt plus élevé augmente le coût global du prêt, ce qui réduit les mensualités envisageables et limite la capacité d’emprunt.
Pourquoi l’endettement maximal recommandé est-il fixé à 35 % ?
Cette limite protège l’emprunteur d’un surendettement qui pourrait menacer l’équilibre financier du foyer et compromettre le remboursement du prêt.
Quelle est l’utilité de connaître précisément sa capacité d’emprunt ?
Cela permet d’adapter le projet immobilier à ses moyens, d’éviter les frustrations liées au refus de prêt, et de négocier au mieux avec la banque.
Peut-on modifier la durée de remboursement après avoir signé le prêt ?
Dans certains cas, des renégociations ou rachats de crédit permettent d’allonger ou raccourcir la durée, avec impacts sur le coût total.
Comment éviter les arnaques lors de la recherche de financement ?
Ne jamais envoyer d’argent à des intermédiaires non certifiés, vérifier systématiquement les coordonnées des conseillers et privilégier les plateformes reconnues.
Je suis Julie Mercier, redactrice passionnee par la maison, l’immobilier et la renovation. J’ecris des guides pratiques pour aider chacun a reussir son projet : faire construire, acheter, financer, renover et amenager. Mon truc : rendre simple ce qui parait complique, du terrain aux finitions.