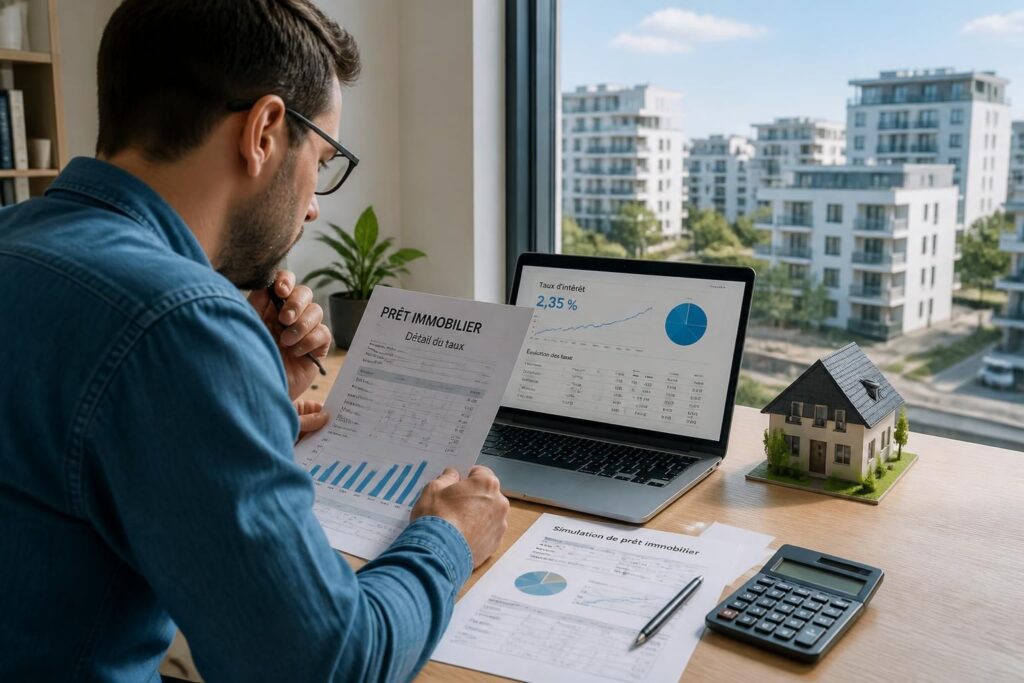
Le taux d’un prêt immobilier est un levier fondamental dans la construction financière d’un projet d’achat immobilier. Exprimé en pourcentage, il représente le coût que l’emprunteur devra supporter pour bénéficier du financement. Ce taux modifie la charge des mensualités, impacte la durée du prêt et conditionne la gestion globale du budget. À travers une compréhension fine de ses composantes, des mécanismes d’ajustement et des stratégies de négociation, il devient possible d’optimiser son emprunt et de sécuriser son investissement immobilier.
L’article en bref
Maîtriser le taux d’un prêt immobilier, c’est mieux calibrer son budget et faire des choix éclairés pour son achat. Cet article éclaire les facteurs clefs et les options à considérer.
- Taux d’intérêt expliqués : Comprendre leur composition et impact sur le crédit immobilier
- Influence de la BCE : Le lien essentiel entre taux directeur et taux bancaire
- Types de taux : Différences entre taux fixe, variable et mixte pour adapter son financement
- Stratégies gagnantes : Optimiser son taux grâce à la négociation et au courtage
S’approprier ces clés aide à maîtriser le coût réel d’un emprunt et à envisager sereinement son projet immobilier.
Les multiples facettes du taux d’intérêt dans un prêt immobilier
Le taux d’intérêt appliqué à un prêt immobilier est bien plus qu’un simple pourcentage apposé au capital emprunté. Il synthétise plusieurs facteurs imbriqués qui déterminent sa valeur finale. Le coût de l’argent pour la banque, reflet de ses emprunts sur les marchés financiers, est la base sur laquelle s’ajoute une marge commerciale garantissant sa rémunération. Cette marge varie selon la politique commerciale et la pression concurrentielle.
À cela s’ajoute une prime de risque liée à la probabilité que l’emprunteur ne respecte pas ses échéances. Les frais opérationnels pour le suivi et la gestion du prêt sont également intégrés, tout comme les contraintes réglementaires telles que les exigences en fonds propres. Ces éléments façonnent un taux spécifique à chaque établissement prêteur et à chaque profil d’emprunteur.
Le rôle pivot du taux directeur de la Banque centrale européenne
Le taux directeur fixé par la Banque Centrale Européenne (BCE) est un levier crucial pour la détermination des taux d’intérêt immobiliers. En ajustant ce taux, la BCE influence la conjoncture économique de la zone euro et module le prix de l’argent. Lorsque le Conseil des gouverneurs décide d’augmenter ce taux, la charge du financement bancaire augmente, impactant directement le taux des prêts immobiliers proposés aux particuliers.
Cette transmission ne s’opère pas de manière linéaire : les banques ajustent selon leur coût de refinancement et leurs stratégies commerciales, avec souvent un décalage temporel. L’indice Euribor, référence des crédits à taux variable, suit de près les fluctuations du taux directeur, rendant son évolution essentielle pour les emprunteurs concernés.
Calculer et comprendre le taux effectif global (TEG) pour une transparence maximale
Le taux effectif global (TEG) donne une vision exhaustive du coût réel du prêt immobilier. Alors que le taux nominal ne prend en compte que le pourcentage d’intérêts, le TEG englobe tous les frais annexes : frais de dossier, assurance emprunteur, frais de garantie et commissions diverses. Cette transparence est encadrée par la loi Scrivener, pour éviter toute surprise désagréable.
Il est fréquent que le TEG soit supérieur au taux nominal de plusieurs dixièmes de points. Le respect du plafond légal, appelé taux d’usure, protège les emprunteurs en limitant légalement le taux effectif que les banques peuvent appliquer. Cette garde-fou évite tout excès et favorise un marché du crédit plus équilibré.
Types de taux : comment faire le bon choix pour son emprunt immobilier
En 2026, les emprunteurs disposent généralement de plusieurs options de taux, adaptés selon leur profil et leurs besoins :
- Taux fixe : Une stabilité rassurante avec des mensualités constantes, idéale pour maîtriser son budget à long terme.
- Taux variable capé : Ajusté à un indice comme l’Euribor, mais limité pour éviter des hausses trop importantes.
- Taux mixte : Combine une phase initiale fixe puis une phase variable, pour conjuguer sécurité et flexibilité.
- Prêt à paliers ou lissé : Mensualités évolutives selon une grille préétablie, adaptée aux évolutions des revenus de l’emprunteur.
Cette diversité permet d’adapter le financement à la capacité d’emprunt, aux perspectives professionnelles et à la tolérance au risque de chaque foyer.
Facteurs clés qui influencent le taux proposé par les banques
Le taux d’intérêt affiché n’est jamais universel. Il se module en fonction de critères propres à l’emprunteur et à son projet :
- Scoring bancaire : Une évaluation précise du profil du candidat, incluant âge, stabilité professionnelle, revenus, et historique financier.
- Durée du prêt : Plus elle est longue, plus le taux est susceptible d’être élevé en raison d’un risque prolongé.
- Montant emprunté : Les prêts importants sont souvent plus avantageux, car ils limitent les coûts proportionnels.
- Taux d’endettement et reste à vivre : Des indicateurs déterminants pour la banque afin de mesurer la capacité réelle de remboursement.
- Apport personnel : Un apport conséquent assure à la banque un moindre risque, souvent récompensé par une baisse du taux d’intérêt (en savoir plus sur l’apport personnel).
Une préparation rigoureuse du dossier et une connaissance des critères permettent d’optimiser son offre au moment de la négociation.
Stratégies efficaces pour décrocher un taux avantageux
Bien négocier son taux d’intérêt repose sur une approche méthodique :
- Préparer minutieusement son dossier : Documents financiers complets et clairs, justificatifs d’épargne et situation stable valorisent la candidature.
- Comparer plusieurs offres : Solliciter différentes banques et options de financement afin de mettre en concurrence les propositions.
- Faire appel à un courtier : Expert du marché, le courtier passe au crible les conditions du marché et négocie des taux parfois inaccessibles directement (plus d’infos sur le financement et courtage).
- Jouer sur la relation client : Fidélité à la banque, comptes et produits associés peuvent favoriser un geste commercial.
- Choisir le bon moment : Anticiper les tendances des taux et saisir des périodes de taux bas donnent un avantage significatif.
Tableau comparatif des types de taux d’intérêt dans un prêt immobilier
| Type de taux | Avantages | Inconvénients | Public conseillé |
|---|---|---|---|
| Taux fixe | Mensualités constantes, sécurité budgétaire | Coût potentiellement plus élevé si les taux baissent | Emprunteurs prudents et stable financièrement |
| Taux variable capé | Possibilité de profiter des baisses de taux, limite à la hausse | Risque d’augmentation des mensualités | Acceptant un certain risque et vigilants |
| Taux mixte | Combinaison sécurité et souplesse | Complexité de gestion, incertitude à long terme | Anticipant une évolution de leur situation financière |
| Prêt à paliers/lissé | Évolution des mensualités adaptée aux revenus | Augmentation des mensualités sur le long terme | Profils avec perspectives de carrière ascendante |
Qu’est-ce que le taux effectif global (TEG) ?
Le TEG représente le coût total d’un prêt immobilier en intégrant les intérêts, les frais de dossier, l’assurance emprunteur, les frais de garantie et autres commissions. Il offre une vision complète et transparente du crédit.
Comment le taux directeur de la BCE influence-t-il mon prêt immobilier ?
Le taux directeur fixé par la BCE impacte le coût du refinancement des banques. Une hausse du taux directeur tend à augmenter les taux des prêts immobiliers, notamment ceux à taux variable.
Quel est l’intérêt d’un prêt à taux mixte ?
Le prêt à taux mixte combine une période initiale à taux fixe qui sécurise l’emprunteur, puis une période variable qui peut profiter des baisses de taux, alliant ainsi prudence et opportunité.
La négociation peut-elle vraiment faire baisser mon taux ?
Oui, une négociation bien préparée, en mettant en avant sa situation financière et en comparant les offres, peut permettre d’obtenir un taux plus avantageux et réduire le coût global de l’emprunt.
Comment mon apport personnel influence-t-il le taux proposé ?
Un apport personnel important réduit le risque pour la banque, ce qui se traduit souvent par un taux d’intérêt plus bas. C’est un levier de négociation clé pour obtenir de meilleures conditions.
Je suis Julie Mercier, redactrice passionnee par la maison, l’immobilier et la renovation. J’ecris des guides pratiques pour aider chacun a reussir son projet : faire construire, acheter, financer, renover et amenager. Mon truc : rendre simple ce qui parait complique, du terrain aux finitions.