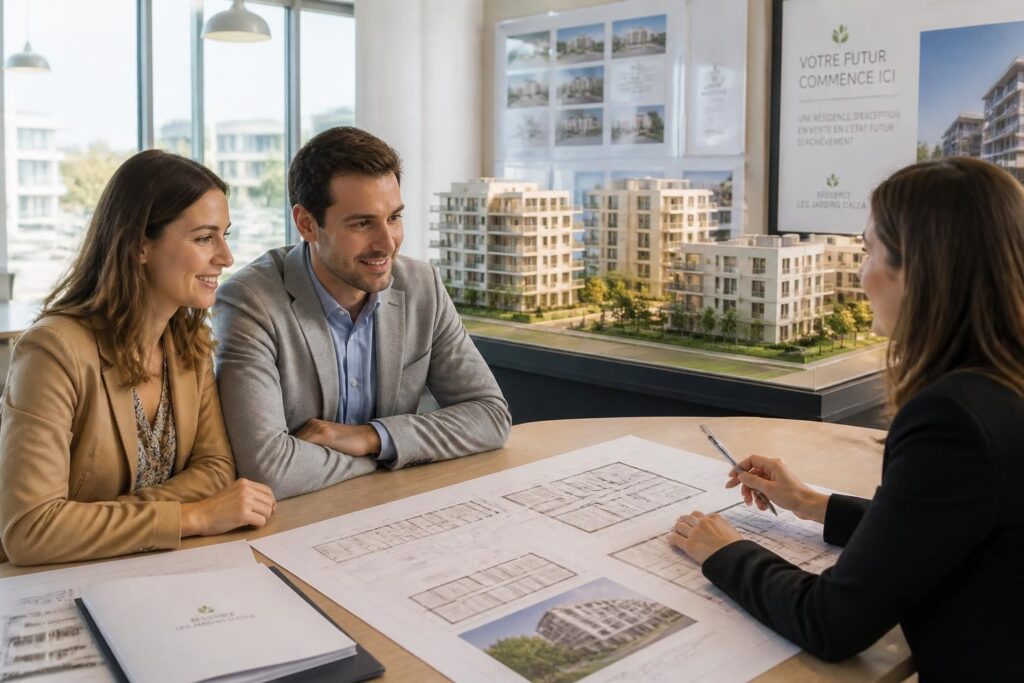
Acquérir une maison neuve en VEFA (Vente en État Futur d’Achèvement) séduit de plus en plus les futurs propriétaires en quête de modernité et d’efficacité énergétique. Ce mode d’achat permet d’investir sur plan, avant même la construction du bien, et d’en suivre la réalisation pas à pas. Entre personnalisation des finitions, garanties renforcées et paiements étalés, la VEFA offre une approche sécurisée et maîtrisée de l’immobilier neuf. Cependant, réussir son acquisition requiert une bonne connaissance des étapes clés et des droits des acheteurs, pour éviter les pièges et optimiser l’investissement.
L’article en bref
Comprendre l’achat en VEFA permet d’allier sécurité, personnalisation et avantages financiers lors de l’acquisition d’un bien neuf.
- Sécurité juridique renforcée : garanties légales solides protégeant l’acheteur contre malfaçons
- Fiscalité avantageuse : frais de notaire réduits et accès à des aides comme le prêt à taux zéro
- Acquisition progressive : paiement échelonné au rythme des travaux
- Personnalisation du logement : choix des matériaux et finitions selon options du promoteur
Cette approche sécurisée et maîtrisée simplifie la concrétisation d’un projet immobilier neuf en toute confiance.
Qu’est-ce que l’achat en VEFA et pourquoi le choisir pour un projet immobilier neuf ?
La VEFA permet de devenir propriétaire d’un logement avant même sa construction, sur la base de plans validés par un permis de construire. Ce mode d’achat profite à ceux qui veulent bénéficier des dernières normes énergétiques et d’un habitat entièrement neuf. En 2026, cet investissement est particulièrement attractif grâce à un cadre légal protecteur et des frais de notaire souvent réduits à 2-3 %, bien en dessous de l’ancien.
Au-delà des économies, la VEFA offre une opportunité unique : penser son futur logement de A à Z. La personnalisation des équipements, des revêtements ou des aménagements intérieurs est un avantage apprécié, bien que généralement limité aux options proposées par le promoteur. Il faut pourtant être vigilant, car certaines modifications peuvent engendrer des frais supplémentaires, dits travaux modificatifs acquéreur.
Cette manière d’acquérir une maison impose une relation de confiance avec le promoteur et s’appuie sur un contrat qui détaille précisément le déroulement du projet. Pour en savoir plus sur le déroulement d’un contrat, vous pouvez consulter un modèle classique de contrat de construction CCMI.
Des garanties solides pour une acquisition sécurisée
La VEFA est encadrée par plusieurs garanties légales essentielles qui protègent l’acheteur :
- Garantie de parfait achèvement : couvre les défauts constatés pendant la première année après la livraison.
- Garantie décennale : engage le constructeur sur la solidité et la pérennité du bâtiment pendant dix ans.
- Garantie financière d’achèvement : assure que la construction sera finalisée même en cas de défaillance du promoteur.
Ces garanties permettent à l’acheteur de limiter les risques liés à la construction, notamment les malfaçons ou retards. Cette protection rassure surtout lors du paiement progressif, qui s’étale précisément au rythme des étapes du chantier, conformément à un calendrier légal.
Le déroulement pratique de la vente en VEFA : étapes clés d’une promesse de vente à la livraison
Le processus commence avec la signature d’un contrat de réservation, qui sert à réserver le logement. Ce document stipule le prix, les plans, les caractéristiques du bien ainsi que les conditions suspensives telles que l’obtention du prêt immobilier. Un dépôt de garantie, généralement entre 2 et 5 % du prix, est versé à ce stade.
La phase suivante est celle de l’acte authentique de vente, signé chez le notaire. À ce moment, l’acquéreur devient pleinement propriétaire du terrain et reçoit un échéancier détaillé de paiement qui correspond aux différentes phases de la construction : fondations, murs hors d’eau, fermeture, et enfin livraison. Cette méthode limite l’exposition financière de l’acheteur, renforçant la sécurité de la transaction.
La remise des clés marque la fin du projet, mais aussi le début des garanties légales évoquées précédemment. L’inspection finale doit être rigoureuse pour identifier tout défaut et émettre des réserves si nécessaire.
Prenez également conscience que le choix du terrain est essentiel dans un projet neuf. Pour découvrir différentes options adaptées, consultez par exemple une sélection de terrains disponibles.
Calendrier légal des paiements lors d’un achat en VEFA
| Phase du chantier | Pourcentage du prix à régler |
|---|---|
| Signature du contrat de réservation | Dépôt de garantie (2 à 5 %) |
| Achèvement des fondations | 35 % (incluant le dépôt) |
| Murs hors d’eau (toiture) | 70 % |
| Achèvement des travaux | 95 % |
| Remise des clés | Solde final de 5 % |
Conseils pratiques pour réussir son acquisition en VEFA et éviter les pièges courants
Pour sécuriser l’achat d’un logement neuf en VEFA, il est crucial d’examiner attentivement la solidité financière du promoteur. Les bilans économiques publics et les avis d’anciens acquéreurs fournissent des informations précieuses. S’assurer également que toutes les garanties financières obligatoires sont bien souscrites garantira la bonne livraison du bien.
La personnalisation offre un véritable avantage, mais attention aux frais supplémentaires liés aux travaux modificatifs acquéreur (TMA). Il est judicieux de bien définir ses besoins lors du contrat initial pour limiter ces coûts additionnels.
Enfin, ne négligez pas la phase de financement : comparez plusieurs offres bancaires en tenant compte des assurances et frais annexes, puis négociez les meilleures conditions. Intégrer des aides adaptées, comme le prêt à taux zéro, contrôle souvent la faisabilité de l’opération.
Pour approfondir vos connaissances sur les aspects liés aux frais, vous pouvez consulter nos indications sur les frais de notaire dans l’achat de terrain, un point souvent sous-estimé par les acheteurs.
- Vérifier la solvabilité du promoteur et son historique avant signature.
- Analyser les options de personnalisation proposées pour maîtriser le budget.
- Suivre rigoureusement le calendrier de paiement lié à l’avancement des travaux.
- Effectuer une réception détaillée du logement pour activer garanties et éviter litiges.
- Comparer plusieurs offres de financement pour sécuriser son prêt immobilier.
Quelles différences entre achat en VEFA et achat dans l’ancien ?
La VEFA concerne l’acquisition d’un logement neuf sur plans, avec paiement étalé et garanties spécifiques, tandis que l’achat dans l’ancien porte sur un bien déjà construit. Les frais de notaire y sont plus élevés et les protections différentes.
Comment se déroule la livraison d’un logement acheté en VEFA ?
La livraison intervient lorsque la construction est terminée et conforme au contrat. L’acquéreur doit procéder à une réception rigoureuse, signaler d’éventuelles réserves et activer les garanties légales.
Quels sont les principaux risques liés à un achat en VEFA ?
Retards de livraison, défaillance du promoteur, et coûts supplémentaires liés à la personnalisation sont les risques majeurs. Vérifier les garanties financières et le sérieux du constructeur limite ces aléas.
Comment optimiser le financement d’un achat sur plan ?
Comparer plusieurs offres bancaires, négocier taux et frais, et intégrer les aides comme le prêt à taux zéro permettent d’optimiser le montage financier d’une acquisition en VEFA.
Pourquoi est-il important de vérifier la garantie d’achèvement du promoteur ?
Cette garantie assure que le promoteur terminera les travaux même en cas de difficultés financières, protégeant ainsi l’acheteur du risque d’abandon de chantier ou de non-livraison.
Je suis Julie Mercier, redactrice passionnee par la maison, l’immobilier et la renovation. J’ecris des guides pratiques pour aider chacun a reussir son projet : faire construire, acheter, financer, renover et amenager. Mon truc : rendre simple ce qui parait complique, du terrain aux finitions.